


Twee werknemers hebben recht op dezelfde bedrijfswagen, maar krijgen een verschillend mobiliteitsbudget. Dat verschil kan perfect verklaarbaar zijn vanuit de berekening, en toch moeilijk uit te leggen aan de betrokken medewerkers.
Wil je als organisatie één mobiliteitsbudget per werknemerscategorie? Dan moet je bewust kiezen hoe je met de verschillen omgaat - niet alleen bij de invoering trouwens, maar ook in de jaren daarna.
In één uur lopen we tijdens het webinar de vijf pistes door, met per piste de voor- en nadelen en de juridische valkuilen. Het webinar is beschikbaar on demand, dus je kijkt wanneer het past.
Het mobiliteitsbudget is gebaseerd op de totale kost van de bedrijfswagen voor de werkgever: de total cost of ownership of TCO. In de formule met forfaitaire waarden speelt, wanneer de werkgever in het verbruik tussenkomt, ook de woon-werkafstand een rol. Daardoor kan dezelfde referentiewagen toch tot verschillende budgetten leiden voor werknemers binnen dezelfde categorie.
Een voorbeeld: drie werknemers met dezelfde referentiewagen en dezelfde vaste TCO, maar een verschillende woon-werkafstand.
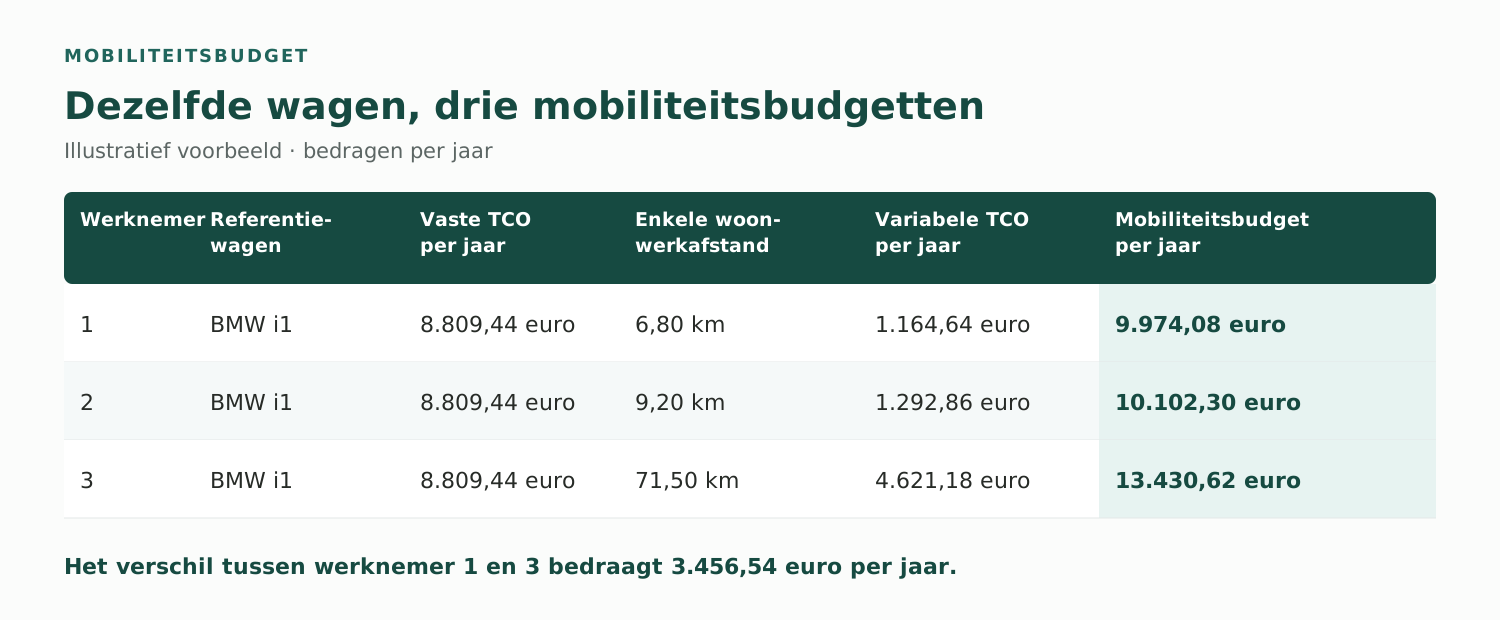
Tussen de eerste en de derde werknemer zit dus een verschil van 3.456,54 euro per jaar. De bedragen zijn illustratief, maar tonen de kern van het probleem: een verschil in woon-werkafstand wordt een rechtstreeks vergelijkbaar verschil in euro's.
Een gelijk budget binnen een categorie is een beleidskeuze, geen automatische uitkomst van de wettelijke berekening. Volgens ons is het wel een belangrijk uitgangspunt voor een fair en uitlegbaar mobiliteitsbeleid.
Belangrijk om te noteren is dat er niet zoiets bestaat als een magische oplossing. Elke piste heeft gevolgen en voor- en nadelen. Welke piste de beste is hangt af van de concrete context van de organisatie.
Om tot een faire TCO te komen, komt het er kort samengevat op neer dat de variabele component (het verbruik - dat berekend wordt op basis van de afstand woon-werk) moet worden uitgevlakt.
Er zijn vijf manieren om die variabele component uit te vlakken - sommige pistes (waaronder piste 2 om een gemiddelde verbruikskost te hanteren) raden we doorgaans af, maar omdat ze in de praktijk wel voorkomen, vermelden we ze toch.
Zonder tussenkomst valt de variabele verbruikskost weg. Dat is eenvoudig, maar bij een bestaand bedrijfswagenbeleid waarbij je al tussenkomt in het verbruik, moet je rekening houden met de impact op de verwachtingen van werknemers en met juridische aanspraken.
Daarmee krijgt iedereen hetzelfde bedrag, maar tegenover een individuele berekening ontstaan winnaars (zij die een ondergemiddelde afstand woon-werk hebben) en verliezers (zij die een bovengemiddelde afstand woon-werk hebben).
De juridische basis staat niet in het KB: de administratie aanvaardt een gemiddeld verbruik, maar er is geen uitdrukkelijke regeling, dus je leunt op een praktijk die kan wijzigen. En de meerkost is reëel: stappen de winnaars in, dan stijgt hun budget, terwijl de hogere kost van de wagen van de verliezer blijft bestaan.
Volgens ons wegen de nadelen daarbij zwaarder door dan de voordelen.
De werkgever blijft tussenkomen in het verbruik, maar vraagt een bijdrage die de variabele component uitvlakt. Voordeel: je vlakt de variabele component uit en beheerst tegelijk de kost, met een eigen fairnesslogica - wie een hogere verbruikskost heeft, draagt meer bij. Nadeel: de berekening en de toepassing worden complexer.
De bijdrage moet minstens gelijk zijn aan het VAA om het belastbare voordeel te neutraliseren, en bij besteding binnen pijler 1 telt de persoonlijke bijdrage in principe niet mee, waardoor de werknemer alsnog belast wordt op het VAA.
Je communiceert de vaste TCO van de referentiewagen als één bedrag voor de hele categorie, maar de individuele variabele component komt daar bovenop. De totale budgetten blijven dus verschillen. Dit vereenvoudigt de communicatie, niet de uitkomst.
Het verbruik zit vervat in de gemeenschappelijke leaseprijs van de referentiewagen, in plaats van in een afzonderlijke individuele variabele component. In dat geval mag je het verbruik niet eens apart meerekenen. Hanteer je binnen de categorie hetzelfde jaarkilometrage, dan kom je tot één budget voor iedereen.
Voordeel: de variabele component is geen individuele parameter meer, dus je hoeft ze niet per werknemer te berekenen.
Nadeel: je bent afhankelijk van het aanbod van de leasemaatschappij en van een jaarkilometrage dat je zelf moet kunnen verdedigen, en de kost zal naar alle waarschijnlijkheid stijgen al kan dat ook bewust zijn wanneer je tegelijkertijd een (para)fiscaal gunstige extra wil toekennen.
De all-inleaseprijs combineert een gelijke uitkomst met een relatief eenvoudige berekening. Anders dan bij een gemiddelde verbruikskost vlak je de individuele variabele component niet uit tot een gemiddeld bedrag. Het verbruik is opgenomen in de leaseprijs zelf, en kan ingesteld worden op een bedrag dat hoger is dan het gemiddelde.
De loonkost kan stijgen als de all-in leaseprijs voor sommige werknemers tot een hoger budget leidt. Daar kan, afhankelijk van de besteding, een aantrekkelijk nettovoordeel tegenover staan. Vergelijk de impact met je bestaande situatie en met het verwachte keuzegedrag van werknemers.
Wil je vooral de kosten beheersen en ben je bereid extra complexiteit te beheren? Vergelijk deze piste dan met de piste met de persoonlijke bijdrage. De juiste keuze hangt ook af van bestaande rechten en de mobiliteitsbehoeften van je medewerkers.
Ook als je bij de invoering tot één bedrag per categorie komt, kunnen later opnieuw verschillen ontstaan. De TCO van een referentiewagen kan bijvoorbeeld evolueren door wijzigingen in de fiscale aftrekbaarheid (zo zakt de aftrekbaarheid in de vennootschapsbelasting in 2027 al naar 95%), de CO2-bijdrage of de forfaitaire kilometervergoeding. Een werknemer die later instapt, kan daardoor een hoger budget krijgen dan een collega uit dezelfde categorie die vroeger is ingestapt.
Eens toegekend is een mobiliteitsbudget in principe onveranderlijk, behoudens uitzonderingen. Indexering is uitdrukkelijk voorzien binnen de toepasselijke voorwaarden en kan helpen om verschillen te beperken.
Andere pistes, zoals een referentiebudget of een bredere actualisering van lopende budgetten, vergen verdere juridische toetsing. Geen van deze pistes garandeert op zichzelf dat alle budgetten gelijk blijven. Om de mobiliteitsbudgetten voor alle werknemers binnen dezelfde categorie gelijk te houden, moet er sowieso een index worden toegepast - zij het wel een beperktere index wanneer een referentiebudget of een actualisering van de lopende budgetten aanvaard wordt door de administratie.
Vanaf 2027 zullen heel wat werkgevers een mobiliteitsbudget moeten aanbieden aan werknemers met een bedrijfswagen, en de referteperiode voor de personeelsdrempel loopt nu al. Een goede voorbereiding begint bij de bestaande car policy: die bepaalt mee het vertrekpunt voor de berekening van het mobiliteitsbudget. Al snel volgt de vraag of en hoe een mobiliteitsbudget bij jouw organisatie past.
Een mobiliteitsbudget invoeren is meer dan een juridische of technische oefening. Beoordeel de opportuniteit aan de hand van vier vragen, vanuit twee perspectieven:
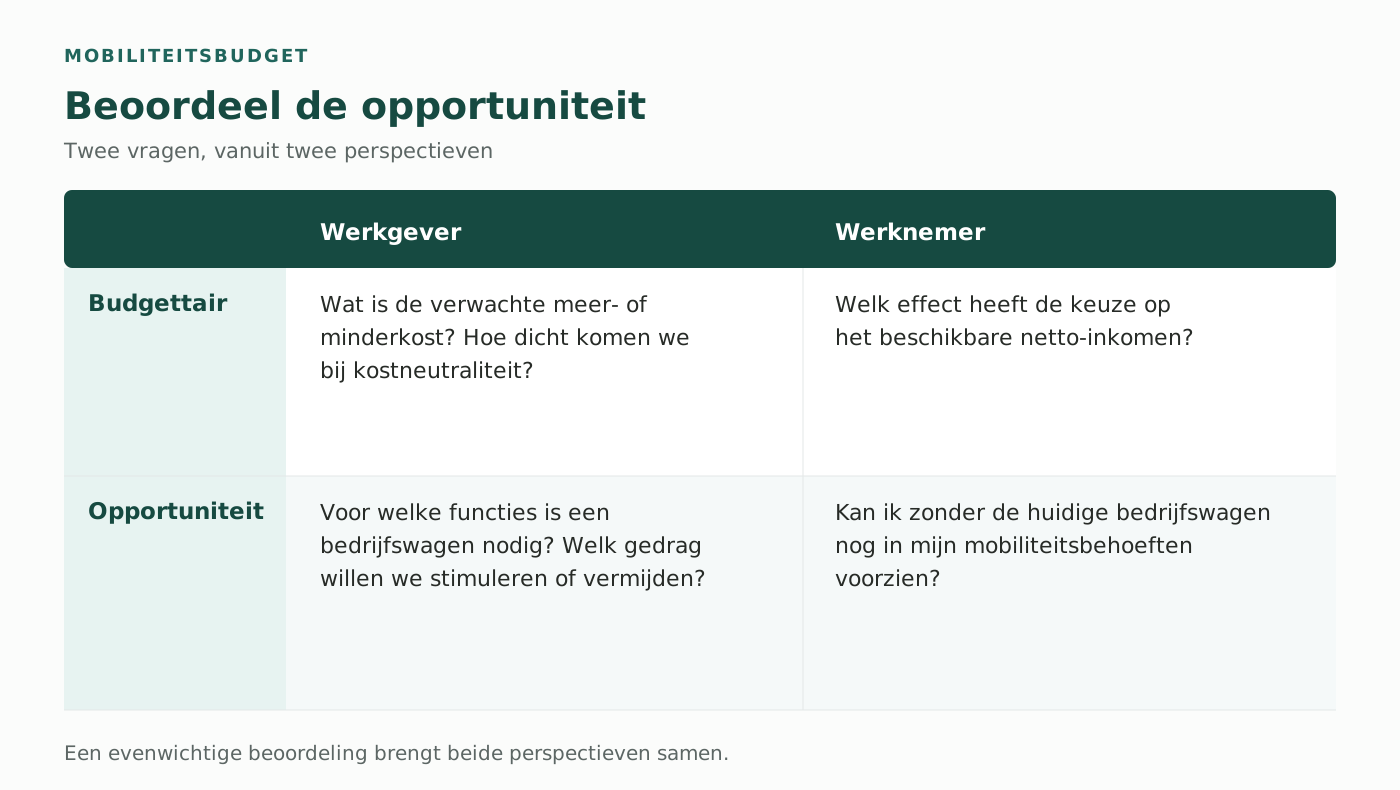
Samen bepalen die vier antwoorden in welke mate een mobiliteitsbudget bij jouw organisatie past. Een financieel interessante besteding mag medewerkers er bijvoorbeeld niet toe aanzetten om minder bij klanten langs te gaan. En zonder haalbaar alternatief voor de wagen verandert er voor die medewerker in de praktijk weinig.
In essentie doorloop je bij de review van je mobiliteitsbeleid idealiter de volgende 8 stappen, die niet mekaar niet per se chronologisch opvolgen:
We zijn momenteel de laatst hand aan het leggen aan een paper waarin we langer stilstaan bij alle vijf pistes met uitgewerkte rekenvoorbeelden, de juridische en praktische aandachtspunten per piste, de drie pistes om verschillen doorheen de tijd te beperken en het stappenplan in acht stappen voor je eigen beleid.
Wil je die graag als eerste ontvangen?


